

La respuesta corta.
Se puede comprar casa en otra ciudad sin vivir allí y sin fiarte a ciegas de nadie.
Lo que no se puede es hacerlo sin orden.
El orden que funciona: primero decides tú qué buscas y qué no negocias.
Después compruebas los papeles del piso desde casa.
Y solo al final eliges quién visita por ti, logicamente si puedes acercarte a verlo, mejor, así te cercioras de que es tu casa y quién te representa en la firma.
Las visitas se pueden delegar.
Las decisiones, no: qué piso, qué oferta y qué hipoteca son siempre tuyas.
Esta guía recorre todo el camino, desde «estoy pensando en irme» hasta «lo tengo claro».
Al final te contamos qué hacemos nosotros y en qué se parece, y en qué no, a contratar a un agente local.
Estoy pensando en irme a otra ciudad
Casi nadie compra casa en otra ciudad por la casa.
Compra por lo que pasa alrededor: un trabajo nuevo, el cansancio de la gran ciudad, unos padres que envejecen, las ganas de vivir de otra manera.
Hay dos versiones de esta historia, y el miedo es distinto en cada una.
Te vas de la gran ciudad. Y este perfil es el que más existe. Madrid, Barcelona, están escupiendo a sus habitantes para atraer a otros.
Vendes un piso que vale mucho y compras en una ciudad más pequeña, con calidad de vida y una estación de AVE para volver cuando haga falta.
El miedo aquí es equivocarte de sitio: comprar en una ciudad que solo conoces de un fin de semana y descubrir en noviembre que no es lo que viste en junio.
Vas a la gran ciudad. Ha salido una oportunidad de trabajo y tienes poco tiempo. El miedo es otro: pagar de más, o perder el piso bueno porque no pudiste estar allí el día que salió, y sabes que no hay.
En las dos opciones, la casa llega tarde. Antes hay preguntas que conviene contestar con calma, porque son las que salen caras si se saltan:
¿Te vas a esa ciudad o te vas de la tuya? Son decisiones distintas, y solo una de ellas se arregla comprando casa.
¿Has estado allí un martes de noviembre, no solo en un puente?
¿Y si alquilas unos meses antes de comprar? Comprar es más difícil de deshacer que alquilar.
Si vendes la tuya a la vez, ¿qué pasa si una de las dos operaciones se alarga? Eso lo contamos en Vender mi casa para comprar otra.
Si ya lo has pensado, sigue.
Si no, guárdate esta guía y vuelve aquí antes de pasar al primer paso.
Paso 1 · Escribe tu briefing antes de mirar un solo piso
Un briefing es una hoja, no un formulario.
Sirve para dos cosas: que decidas tú con la cabeza fría, y que cualquiera que te ayude entienda tu problema y no solo tu presupuesto.
Si quien te ayuda te enseña pisos sin haberte pedido esto, te está enseñando lo que tiene, no lo que buscas.
Escríbelo en una página, con estas ocho respuestas:
Para qué es la casa. Vivienda habitual, segunda residencia o inversión. Cambia la hipoteca y cambia los impuestos.
Quién va a vivir en ella. Personas, mascotas, alguien que teletrabaja, alguien mayor que necesita sanidad cerca.
Cómo es tu semana. Cuántos días trabajas fuera de casa, cuántas veces al mes tendrás que coger el tren, qué colegio o qué médico necesitas a mano.
Tu techo real. No el precio del anuncio: el precio más los gastos de comprar, más lo que cueste dejar la casa lista. Y de dónde sale el dinero y cuándo llega.
Tres imprescindibles y tres deseables. Si todo es imprescindible, no has decidido nada.
Lo que no quieres. Una planta baja, una obra grande, una calle con ruido. Es la parte que más tiempo ahorra.
Tu fecha. Cuándo necesitas estar viviendo allí y qué pasa si no llegas.
Lo que decides tú. Qué piso, qué oferta y qué hipoteca. Escríbelo: es lo que no se delega.
Guárdalo. Lo vas a releer cuando un piso te enamore y no cumpla la mitad.
Paso 2 · Elige ciudad y barrio por tu semana, no por una foto
La ciudad es una decisión.
El barrio es tu vida.
Dos calles de diferencia pueden ser el ruido, el colegio o los veinte minutos que te sobran o te faltan para el tren.
Partiendo de tu briefing, haz este recorrido:
Cuenta el viaje puerta a puerta, no estación a estación. Un AVE de dos horas son tres si tardas cuarenta minutos en llegar a la estación de salida y veinte en la de llegada. Mira los horarios reales de las horas a las que vas a viajar, no el mejor tren posible.
Reduce a dos o tres barrios. Diez opciones te paralizan. Tres se pueden comparar.
Haz la prueba del martes. Un martes de noviembre a las ocho de la mañana y otro a las diez de la noche. Un sábado en el mercado. Un domingo por la tarde, que es cuando una zona dormitorio se queda vacía.
Comprueba lo que no sale en el anuncio. El centro de salud que te correspondería, el colegio y su admisión por zona, el transporte de verdad, el clima en el peor mes.
Habla con gente que viva allí. En el portal, en la panadería, en el grupo del barrio. Con quien no te vende nada.
Compara precios con fuente. El Índice de Precios de Vivienda del INE y el precio por metro cuadrado de la zona te dicen si lo que ves es normal o caro. Un piso barato en un barrio caro casi siempre tiene una razón.
Si vas a una gran ciudad, empieza por el tiempo máximo de desplazamiento que aceptas y busca solo los barrios que lo cumplen.
Aquí el barrio manda más que la ciudad.
Si te vas de una gran ciudad, empieza por lo que quieres dejar de tener (ruido, prisas, tamaño, coste) y comprueba que lo dejas de verdad. Es la forma de no cambiar un problema por otro.
Paso 3 · El dinero: lo que cuesta de verdad y de dónde sale
El precio del anuncio es la mitad de la cuenta.
Antes de visitar nada, calcula el techo real.
Concepto
Cómo se calcula
Dónde lo compruebas
Precio de compra
Lo que acuerdes, no lo que pide el anuncio
Tu oferta
Impuesto de la compra. Cada Comunidad Autónoma tiene el suyo.
Segunda mano: ITP, un porcentaje del precio que fija cada comunidad. Obra nueva: IVA y AJD
La norma de la comunidad donde compras
Notaría, registro y gestoría
Aranceles y tarifas, que dependen del precio
Pide presupuesto a la notaría y a la gestoría
Hipoteca
Cuánto financia el banco, y qué gastos paga cada parte
La ficha informativa que te entrega el banco
Dejar la casa lista
Reforma, mudanza, suministros, cambio de domicilio
Presupuestos reales, no estimaciones
Colchón
Lo que necesitas tener aparte cuando firmes
Tu briefing
La verdad que este tipo de operaciones son las que más te involucra y aquí el componente humano es fundamental, porque hay que coordinar una venta, una compra y una venta a la vez, calendarios, reformas, viajes, firmas.
Y si no se pone un mínimo de empatía la operación es fácil de que se caiga.
Un dato para no llevarte sorpresas: el tipo general del ITP en segunda mano varía mucho entre comunidades. Los datos de 2024 de la OCU lo sitúan entre el 4 % y el 11 %, con tipos reducidos para algunos perfiles. Comprueba el vigente en la comunidad donde compras antes de hacer la cuenta: el mismo piso cuesta distinto en dos comunidades.
La hipoteca, a distancia. Cada banco decide cuánto financia y qué pide, y puede variar si es tu vivienda habitual o no. Pregunta antes de enamorarte de un piso, y pide la respuesta por escrito. Y recuerda que el banco tasa el piso por su cuenta: si la tasación sale por debajo del precio, la diferencia la pones tú.
Si vendes a la vez. Si lo que vendes es tu vivienda habitual y reinviertes en otra vivienda habitual, la Agencia Tributaria contempla una exención de la ganancia patrimonial si reinviertes el importe total de la venta en un plazo no superior a dos años. Si reinviertes menos, solo queda exenta la parte proporcional. Si tienes hipoteca pendiente, se descuenta del valor de la venta lo que quede por pagar.
Ese plazo te da margen, pero no resuelve el orden de las dos operaciones.
Eso depende de lo rápido que se venda tu piso, de lo rápido que se mueva el mercado donde compras y de si puedes sostener las dos hipotecas a la vez. Lo explicamos con detalle en Vender mi casa para comprar otra.
Paso 4 · Busca y filtra pisos desde casa
Desde lejos no puedes oler la humedad ni oír al vecino. Pero puedes descartar la mayoría de pisos sin moverte, si sabes qué mirar.
Crea alertas, no búsquedas. Guarda tus filtros en los portales y que te avisen. En un mercado rápido, el día que sale el piso es el día que se decide.
Lee el anuncio como un detective. Fotos solo del salón, sin baño ni cocina. Metros sin desglose. Precio que no cuadra con el barrio. Un anuncio que lleva meses publicado, o que ha bajado de precio varias veces, cuenta una historia.
Mira el entorno antes que el piso. Con la dirección o la zona aproximada, recorre la calle en un mapa con vista a pie de calle y mira la orientación, qué hay enfrente, qué hay debajo (un bar, una carretera).
Comprueba lo objetivo en la Sede del Catastro. Superficie, año de construcción y uso constan en el Catastro. Si el anuncio dice una cosa y el Catastro otra, pregunta por qué.
Haz una lista corta y ordénala. Tres pisos que cumplan tu briefing valen más que treinta que te gusten.
Pide lo que un anuncio no enenseña. Planos, vídeo sin cortes de todas las estancias, fotos de techos y esquinas, y una llamada con quien lo vende o lo gestiona.
Lo que descartas aquí es viaje, día libre y dinero que te ahorras. Pero no te fíes de lo que ves en una pantalla para decidir: solo para eliminar.
Paso 5 · Verifica los papeles antes de ir a ver el piso
Este es el paso que cambia el orden habitual, y el que más te protege cuando estás lejos.
Lo normal es visitar y, si te gusta, pedir papeles.
Aquí conviene al revés: si los papeles no cuadran, no hay viaje que hacer. Apenas tienes tiempo como para tirarlo a la basura.
Esta lista no es asesoría jurídica. Es qué pedir y qué preguntar. Lo jurídico es del notario o de un abogado.
La nota simple. Es el documento del Registro de la Propiedad que dice quién es el titular, cómo es la finca y qué derechos tiene encima: hipoteca, usufructo y otras limitaciones. Se pide al registro de la zona donde está el piso. Refleja lo que consta en el Registro el día que se emite, y puede cambiar después: cuanto más cerca de la firma, mejor.
Qué mirar en ella:
Que el titular sea quien te vende. Si hay varios, que firmen todos.
Si hay cargas. Una hipoteca vigente no es una alarma por sí sola, porque se cancela con el dinero de tu compra. Lo importante es saber cómo y cuándo.
Si hay un embargo u otra limitación que impida vender sin más.
Lo que el Notariado recomienda comprobar antes de firmar:
Que la vivienda está libre de cargas, con un extracto del Registro.
Que el vendedor está al corriente de la comunidad, con certificado del administrador.
Quién firma por el vendedor: propietario, herederos o un representante con poder, y que tenga capacidad para hacerlo.
Que el precio, los plazos y el depósito constan con claridad en el contrato privado.
Lo que ningún registro te cuenta y tú tienes que pedir:
Las actas de la comunidad: derramas aprobadas o previstas, obras pendientes, litigios.
El último recibo del IBI.
El certificado de eficiencia energética y, si el municipio la exige, la inspección técnica del edificio.
La situación urbanística en el ayuntamiento, si hay reformas o ampliaciones que no cuadran con el Catastro.
Si está libre o hay alguien viviendo en él.
Si alguien no quiere enseñarte alguno de estos papeles, ya sabes algo del piso.
Paso 6 · ¿Agente a distancia? Para quién trabaja y quién le paga
Llegas aquí con tu briefing, tu zona, tu presupuesto y unos pisos con los papeles verificados. Ahora necesitas a alguien que vea lo que tú no puedes ver desde casa.
La pregunta no es si contratar a alguien. Es a quién. Y casi siempre lo decide una sola cosa: quién le paga. Quien paga es a quien se debe.
No hay buenos y malos. Cada uno hace bien su trabajo; lo que cambia es para quién lo hace.
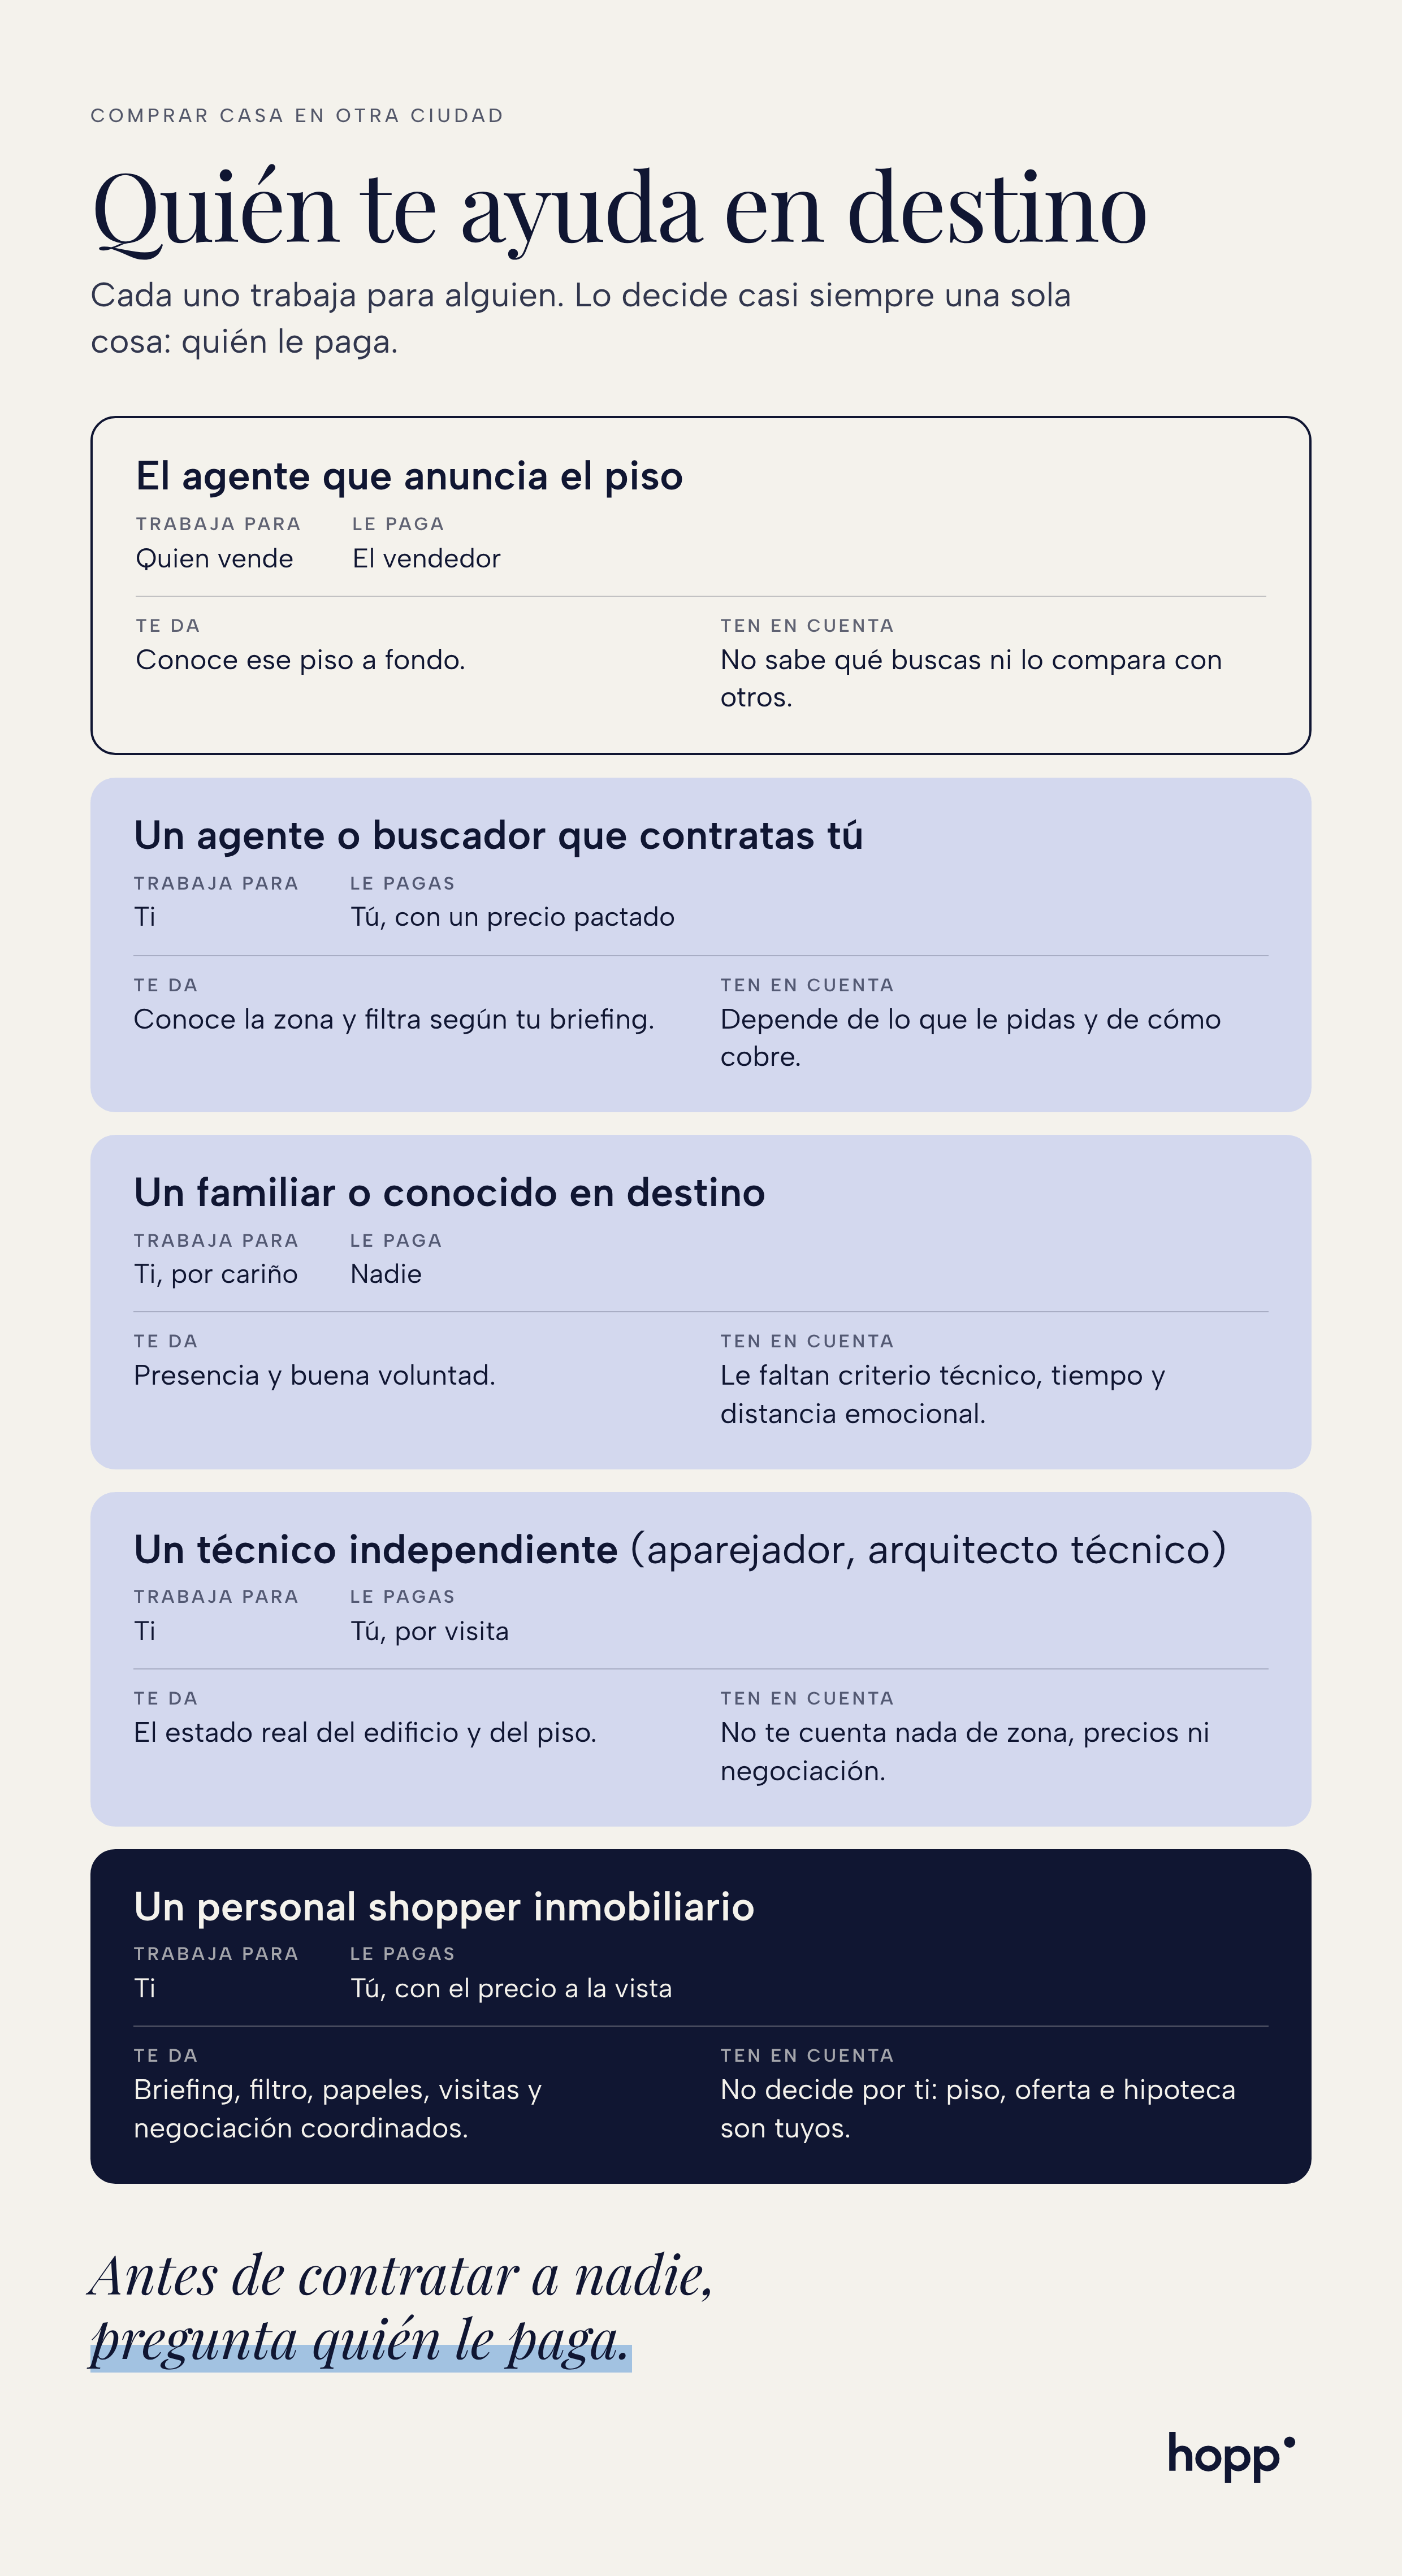
La última fila es un servicio pensado justo para esto. Sí, el nombre es un anglicismo, pero es como lo vas a encontrar cuando lo busques. Qué hace exactamente, cuánto cuesta y cuándo compensa lo hemos contado aquí: Personal shopper inmobiliario: qué es, cuánto cuesta y cuándo te compensa.
Antes de contratar a nadie, hazle estas seis preguntas y pide las respuestas por escrito:
¿Para quién trabajas y quién te paga?
¿Cobras algo de un vendedor, de otra agencia o de un banco por traerme a un piso?
¿Qué haces si el piso que más me conviene lo tiene otra agencia?
¿Qué me entregas por escrito después de cada visita?
¿Cuánto cobras, cuándo y por qué concepto?
¿Qué decides tú y qué decido yo? Mala señal si te dice que decide él.
Para parar y salir de ahí: te enseña pisos de su cartera sin haberte pedido un briefing, te mete prisa con plazos que no puedes comprobar, cobra a los dos lados de la operación o no te da nada por escrito.
Y si no quieres pagar a nadie, también se puede.
Con tiempo y viajes cortos, haces tú el filtro y la verificación, y viajas solo a los dos o tres pisos que lo han pasado todo.
Es más lento y más cansado, pero puede funcionar.
Paso 7 · Visitar sin estar (o estando poco)
Una visita a distancia no es un vídeo bonito.
Es alguien con una lista, en el piso, y tú al otro lado decidiendo.
Tres formas de visitar, de menos a más fiable:
Vídeo en directo, guiado por ti. No un vídeo editado. Tú dices «gira, abre esa ventana, abre el grifo». Lo que no quiere enseñarse, se nota.
Visita delegada con informe escrito. Alguien de confianza o un profesional va con tu lista y te entrega hechos por un lado y su opinión por otro.
Tu visita, solo a los pisos finalistas. Dos o tres, tras haber pasado todos los filtros anteriores.
Lo que debe recoger quien visite por ti:
Fotos y vídeo de todas las estancias, incluidos techos, esquinas y rodapiés.
Humedades, manchas y olor, con la ventana cerrada y abierta.
Ruido a dos horas distintas, y con la ventana cerrada.
Estado de lo que se puede ver de las instalaciones: cuadro eléctrico, tuberías, calefacción, ventanas.
Lo que se ve desde cada ventana y qué hay en el portal, la escalera y el ascensor.
Cuánto se tarda a pie hasta el transporte y los servicios que has marcado en el briefing.
Lo que no cuadra con el anuncio y con el Catastro.
Una conversación con un vecino o con el portero, si lo hay.
El informe tiene dos partes que no se mezclan: lo que se ha visto y lo que le ha parecido a quien visita. Lo primero es dato; lo segundo es una opinión más, útil pero no decisiva.
Con dos o tres pisos finalistas, lo más sensato es que una de las visitas sea tuya, y que vayas a una hora distinta de la que te enseñaron. Si no puedes viajar, que sea en vídeo en directo y con un informe técnico. Lo que no recomendamos es decidir con fotos.
Paso 8 · Oferta, reserva y arras
La oferta no es regatear. Es poner por escrito lo que estás dispuesto a pagar y en qué condiciones.
Una buena oferta lleva:
El precio, el plazo para responder y la fecha prevista de firma.
Las condiciones que has comprobado en el paso 5: que la nota simple sea la que has visto, que no haya deudas de comunidad, que se entregue libre de ocupantes.
Si necesitas hipoteca, que se diga. Una condición que te permita salir si el banco no la concede se negocia antes de firmar, no después.
Qué negocias y con qué. Con hechos: el tiempo que lleva anunciado, lo que has encontrado en los papeles, lo que cuesta ponerlo al día. No con «me parece caro». Cuánto hay que bajar no se sabe de antemano: depende de tu zona y de tus datos, y un número sin fuente es un adorno.
La reserva y las arras. La reserva aparta el piso unos días a cambio de una cantidad pequeña. Las arras son un contrato privado más serio.
Según el Notariado, es común que sean de doble efecto: si el comprador cancela, pierde el depósito; si cancela el vendedor, lo devuelve doblado. Por eso conviene que alguien de confianza las revise antes de firmar, un abogado o el propio notario, y no firmarlas con la presión de que «hay otro interesado».
Si estando lejos tienes que decidir en un día, ese es el mejor momento para volver a tu briefing y a lo que escribiste que no negocias.
Paso 9 · La firma a distancia y lo que viene después
Si no puedes viajar el día de la firma, puedes firmar a través de un representante con un poder notarial. El Notariado lo define como un documento público, autorizado por un notario, que permite que otra persona actúe en tu nombre.
Qué tener en cuenta:
Elige a alguien de máxima confianza. Va a firmar en tu nombre, y lo que firme te obliga.
El poder tiene que ser específico. Que diga para qué acto es y con qué límites. Un poder genérico para todo es un riesgo que no hace falta correr.
El notario comprueba que el representante pueda hacerlo. Según el Notariado, el poder debe ser copia autorizada, no una fotocopia, y debe cubrir expresamente el acto.
Se puede revocar. Pidiendo la devolución de la copia o mediante una escritura de revocación.
Pregunta antes a la notaría donde se va a firmar qué necesita ver en el poder. Es la manera de no otorgarlo dos veces.
Si puedes pasar un día allí, firma tú. Un viaje corto es más barato que un poder mal hecho.
Después de la firma. Quien compra desde lejos suele olvidar esto, y es lo que más problemas da:
Quién recibe las llaves y qué revisa el día de la entrega.
Luz, agua y gas a tu nombre, con las lecturas del día.
Comunidad: cambio de titular y dónde llegan los recibos.
Alguien en destino a quien llamar si hay una fuga o una avería el primer mes.
Seguro del hogar, que casi seguro te piden si hay hipoteca.
Esa red de apoyo local no hace falta que sea de pago. Hace falta que exista antes de la firma.
Cómo comprar una casa a distancia
En resumen, una compra a distancia se sostiene sobre dos cosas: quién te representa si no puedes estar, y cómo compruebas el piso sin verlo en persona. Todo lo demás es orden.
Quién te representa. Si no puedes ir a firmar, un poder notarial permite que otra persona firme en tu nombre. Para comprar, lo prudente es un poder especial, que diga qué puede hacer el apoderado y nada más. Lo habitual es que cubra firmar la reserva y las arras, otorgar la escritura, pagar los impuestos y pedir la inscripción en el Registro de la Propiedad. Que te lo redacte un notario, no una plantilla.
Dónde se otorga depende de dónde estés:
En una notaría en España, si puedes viajar un día antes de empezar a buscar.
En un consulado de España, si vives en el extranjero: el cónsul ejerce funciones notariales. Pregunta al consulado si el poder necesita algo más para usarse en España.
Ante un notario del país donde vives. Según las preguntas frecuentes del Consulado de España en Londres, un poder otorgado ante notario británico para usarlo en España lleva la apostilla de La Haya, y la traducción la hace un traductor oficial. Otros países pueden pedir otros trámites: pregúntalo antes de firmar.
Si vives fuera y no eres residente en España, pregunta a la notaría y a la gestoría si necesitas NIE antes de firmar.
El proceso, en seis fases:
Briefing, presupuesto y financiación (pasos 1 a 3).
Poder notarial, si no vas a firmar tú (este apartado y el paso 9).
Búsqueda y visitas en vídeo en directo, con alguien en el sitio (pasos 4 y 7).
Papeles del piso, antes de pagar ninguna reserva (paso 5). Si es vivienda de protección oficial, mira también su régimen: precio máximo, plazos y derechos de tanteo y retracto, que cambian según la comunidad. Y la cédula de habitabilidad, si tu comunidad la exige.
Oferta, reserva y arras (paso 8).
Escritura ante notario, por ti o por tu apoderado, pago de impuestos e inscripción en el Registro.
Si solo vas a recordar una cosa: ningún dinero sale antes de que los papeles estén comprobados y de que sepas quién firma por ti.
Lo que hacemos nosotros
Hasta aquí, todo lo anterior puedes hacerlo tú.
Mucha gente lo hace.
Si prefieres no hacerlo en solitario, esto es lo que hacemos en Hopp, y lo que no.
Cómo empezamos. Con tu briefing en la mano. Lo analizamos contigo, te decimos qué es realista y qué no, y de ahí sale una búsqueda con criterio. Si hace falta alguien en el sitio, seleccionamos el perfil local que visita por ti, según lo que has escrito, no según lo que tiene en cartera.
Por grados, igual que cuando vendes. Tú eliges hasta dónde delegas:
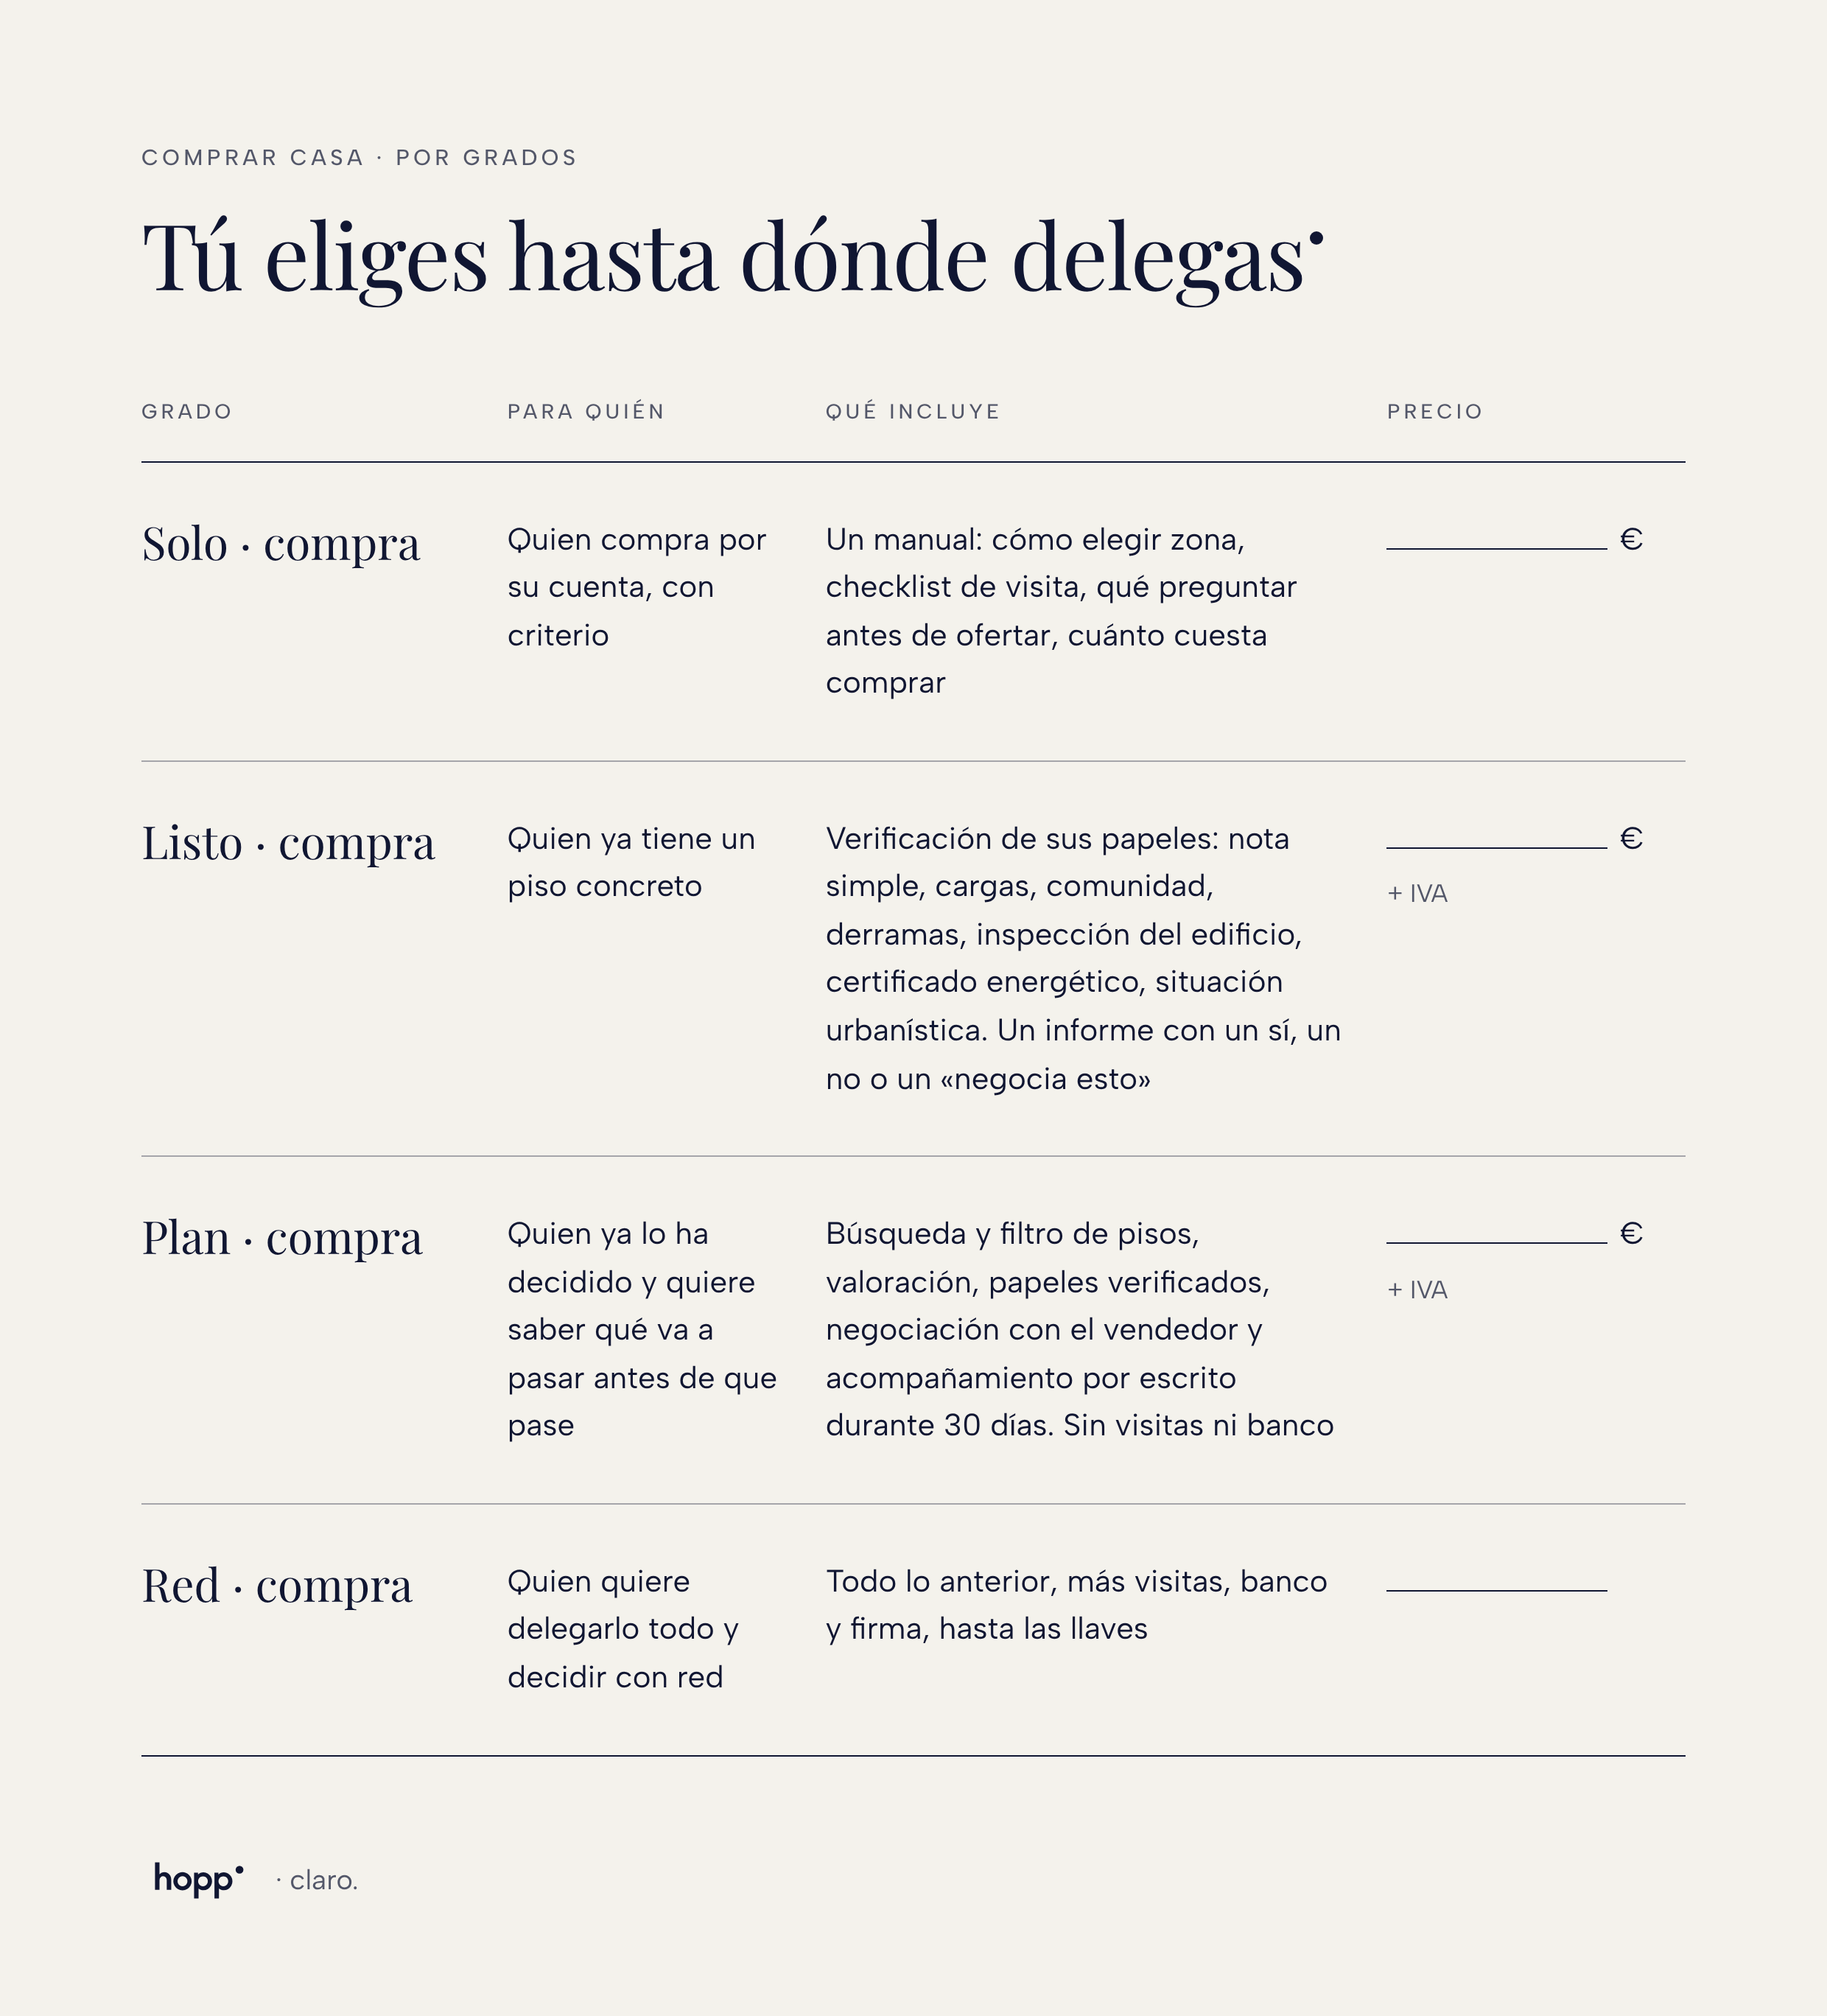
Lo que no hacemos. No tenemos pisos propios, ni vendemos los de nuestros clientes vendedores a nuestros clientes compradores. Por eso no nos conviene enseñarte uno en concreto. Nada de lo que cobramos viene de un banco ni de un intermediario hipotecario. Todo sale de ti, con el precio por delante.
Lo que sigue siendo tuyo. Qué piso, qué oferta y qué hipoteca. Siempre.
Si quieres que miremos tu caso, cuéntanoslo. Empezamos por lo mismo que en esta guía: tu briefing.
Preguntas frecuentes para comprar casa a distancia
¿Necesito vivir en la ciudad para comprar casa allí?
Comprar no exige vivir allí. Lo que sí cambia es la financiación: cada banco decide qué te pide si no resides en esa provincia. Pregunta antes de ofertar.
¿Puedo escriturar una casa en otra provincia?
Sí. O vas a firmar tú, o das un poder notarial a un representante. Lo explicamos en el paso 9.
¿Se puede comprar como vivienda habitual si ahora no vivo allí?
Depende de que vayas a vivir en ella de verdad. Para el banco y para Hacienda cuenta el uso que le des, y lo que cambia es cómo lo acreditas. Pregunta al banco y, para los impuestos, consulta con un gestor.
¿Cuánto dinero necesito para comprar una casa de 300.000 €?
No hay un número válido para todos. Es el precio, más el impuesto de tu comunidad, más notaría, registro y gestoría, más dejar la casa lista, más tu colchón. La tabla del paso 3 te da la estructura; las cifras salen de tu comunidad.
¿Cuánto cuesta la escritura de una casa de 200.000 €?
Depende de los aranceles de notaría y registro y de la gestoría que elijas. Pide presupuesto por escrito antes de firmar.
¿Se puede comprar sin ir a verla?
Se puede, pero no lo recomendamos. Una visita en vídeo en directo y un informe por escrito reducen mucho el riesgo, y lo ideal es que una visita sea tuya antes de ofertar.
¿Merece la pena contratar a alguien?
Si tienes tiempo y puedes hacer dos o tres viajes cortos, puedes hacerlo tú. Si no, lo que importa no es contratar sino saber a quién y por qué: mira el paso 6.